Какие исключения проверить в страховке иностранца с военными рисками
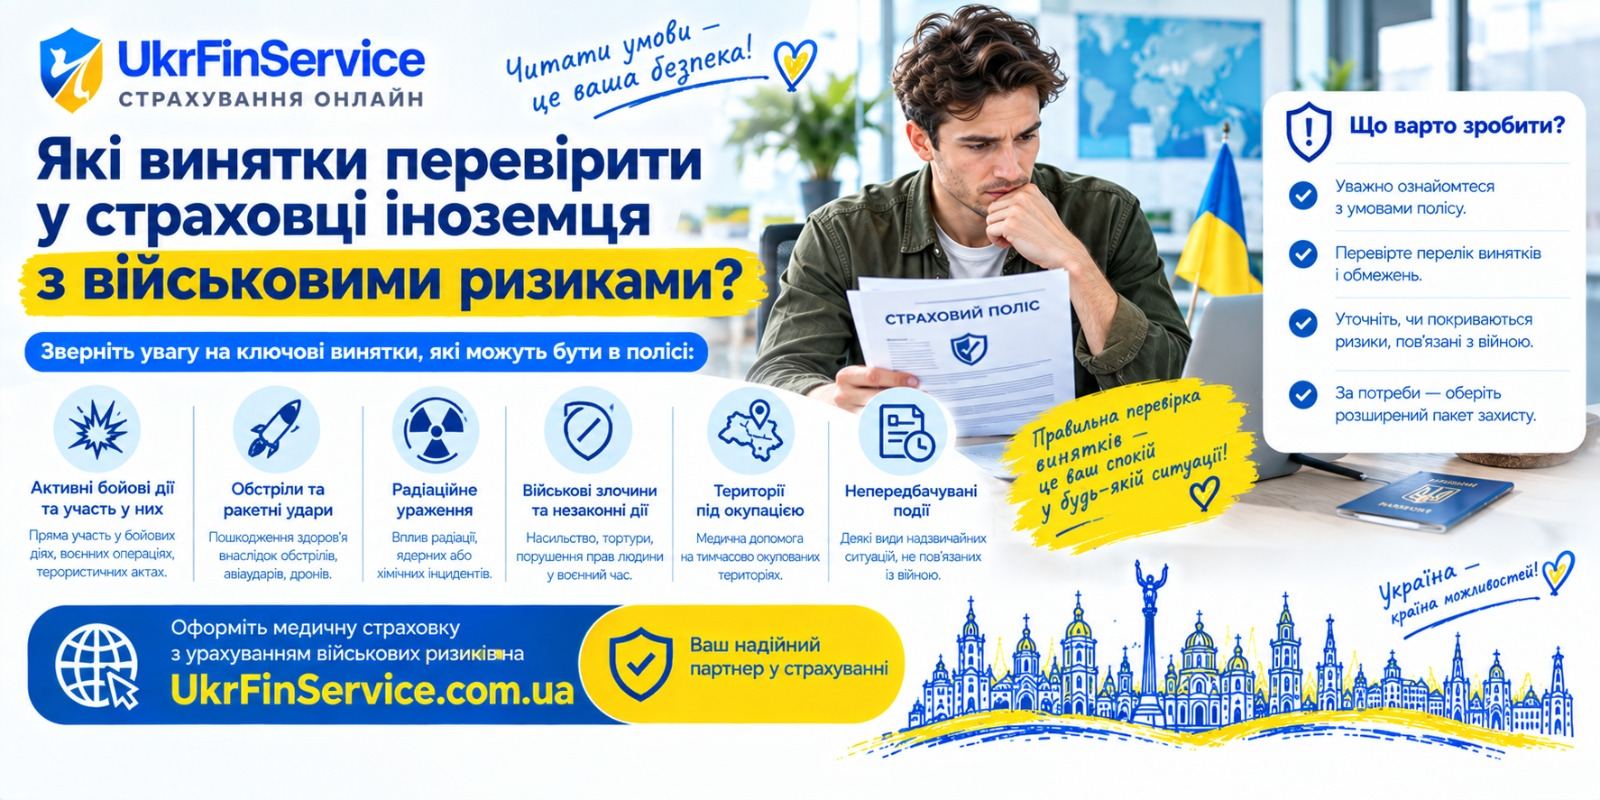
Выбирая страховку для поездки в Украину, иностранцы часто обращают внимание на страховую сумму и цену полиса. Однако не менее важная часть договора — исключения из страхового покрытия.
Именно они определяют, в каких ситуациях страховая компания может не компенсировать расходы или не организовать определённую услугу.
Особое значение это имеет для полисов с покрытием военных рисков. В условиях военного положения недостаточно просто найти страховку, в названии которой упоминается защита от военных событий. Необходимо разобраться, какие именно события покрываются, где действует полис и какие ограничения предусмотрены договором.
На UkrFin в разделе страхования иностранцев отдельно указано, что покрытие военных рисков действует в пределах условий конкретной программы и договора.
Почему исключения важнее, чем кажется
Представим двух иностранцев, которые приобрели полисы примерно за одну и ту же сумму.
У первого программа включает определённые военные риски, но имеет ограничения по территории.
У второго аналогичный по цене полис действует на другой территории и содержит иной перечень исключений.
Внешне продукты могут выглядеть похожими, но фактическая страховая защита будет различаться.
Поэтому при выборе полиса нужно задавать вопрос не только:
«Что покрывается?»
но и:
«В каких случаях покрытие не действует?»
Территориальные ограничения
Первое, что стоит проверить иностранцу перед поездкой, — территорию действия договора.
Это особенно важно, если планируется маршрут по нескольким регионам Украины.
Страховая программа может содержать специальные ограничения или условия относительно отдельных территорий. На сайте UkrFin прямо указано, что покрытие военных рисков распространяется на территорию в пределах условий конкретной программы и договора.
Поэтому нельзя делать вывод:
«Если полис действует в Украине, значит военное покрытие автоматически действует одинаково в любой её точке».
Правильный подход — проверить территориальные условия конкретного продукта перед оплатой.
Исключения, связанные с характером события
Важен не только факт того, что событие произошло во время войны.
Для страхового случая необходимо соответствие события условиям договора.
Например, договор может определять:
-
какие военные события признаются страховыми;
-
какие последствия подлежат компенсации;
-
какие расходы считаются медицинскими;
-
какие обстоятельства являются исключениями;
-
какие дополнительные условия необходимо выполнить для получения помощи.
Поэтому формулировку «страховка покрывает военные риски» всегда следует читать вместе с правилами страхования.
Не всякий ущерб является медицинским страховым случаем
Это одно из наиболее распространённых заблуждений.
Если иностранный гражданин застрахован по медицинской программе и во время чрезвычайного события повреждён его телефон, ноутбук или багаж, это не означает, что стоимость имущества будет компенсирована.
Медицинское страхование и страхование имущества — разные виды защиты.
Если целью поездки является работа, журналистская деятельность, волонтёрская миссия или длительное пребывание, иностранцу стоит заранее определить, какие именно риски он хочет застраховать.
Необходимость соблюдать порядок обращения
Даже если событие относится к покрываемому риску, важно соблюдать установленную договором процедуру.
Обычно она предусматривает обращение в ассистирующую службу.
В FAQ UkrFin указано, что при страховом случае необходимо связаться с ассистирующей компанией по контактам, указанным в полисе.
В зависимости от ситуации страховщик или ассистанс может определить:
-
куда обратиться;
-
какую клинику выбрать;
-
какие документы предоставить;
-
требуется ли предварительное согласование;
-
каким способом будут оплачены медицинские расходы.
Почему нельзя самостоятельно выбирать любое лечение без проверки условий
В экстренной ситуации приоритетом является жизнь и здоровье человека.
Но после получения неотложной помощи необходимо следовать процедуре, предусмотренной договором.
Например, расходы на плановое лечение или определённые медицинские услуги могут требовать предварительного согласования.
Если человек самостоятельно организовал дорогостоящее лечение, не предусмотренное программой или без выполнения обязательной процедуры, вопрос его компенсации будет решаться с учётом условий договора.
Исключения, связанные с медицинским состоянием
Как и в других видах медицинского страхования, отдельные программы могут содержать специальные условия для:
-
хронических заболеваний;
-
заболеваний, существовавших до начала страхования;
-
планового лечения;
-
профилактических процедур;
-
стоматологической помощи;
-
беременности;
-
некоторых видов медицинских вмешательств.
На сайте UkrFin отмечено, что хронические заболевания покрываются только в случаях и объёме, предусмотренных конкретной программой.
Поэтому человеку с хроническим заболеванием особенно важно заранее изучить правила страхования.
Срок действия полиса
Ещё один важный момент — дата начала и окончания страхования.
Полис может быть действителен только в установленный период.
Если иностранец планирует задержаться в Украине дольше первоначального срока, лучше заранее позаботиться о продлении.
На UkrFin указано, что в зависимости от программы страховку можно оформить на различные сроки, а возможность продления определяется условиями конкретного продукта.
Франшиза
Франшиза — это часть расходов, которую клиент при определённых условиях оплачивает самостоятельно.
Если две программы стоят примерно одинаково, но одна предусматривает франшизу, а другая — нет, фактические расходы клиента при страховом случае могут отличаться.
Поэтому при сравнении полисов необходимо смотреть не только на цену оформления, но и на размер возможной франшизы.
В FAQ UkrFin указано, что по ряду программ для иностранцев франшиза отсутствует.
Страховая сумма — не гарантированная выплата
Страховая сумма — это максимальный установленный договором размер покрытия, а не сумма, которую клиент автоматически получает после покупки полиса.
Например, если программа предусматривает медицинское покрытие до определённого лимита, это не означает выплату всей этой суммы.
Компенсация зависит от фактически возникших покрываемых расходов и условий договора.
Для программы INCOMING WAR Risks на UkrFin указана страховая сумма медицинского покрытия до 30 000 евро.
Чек-лист перед покупкой
Перед оплатой полиса иностранцу стоит проверить минимум десять пунктов:
-
На какой территории действует полис?
-
Какие военные события входят в покрытие?
-
Какие события исключены?
-
Какие медицинские расходы компенсируются?
-
Какова максимальная страховая сумма?
-
Есть ли франшиза?
-
Как связаться с ассистансом?
-
Нужно ли предварительно согласовывать лечение?
-
Что происходит при госпитализации?
-
Что делать, если срок пребывания увеличивается?
Если на один из этих вопросов невозможно найти ответ в описании продукта, его стоит уточнить до оформления.
Как сравнивать полисы правильно
Главная ошибка при покупке страховки — выбирать только по стоимости.
Гораздо полезнее сравнивать:
Цена + страховая сумма + покрытие + исключения + территория + сервис ассистанса.
Именно такой подход позволяет понять реальную ценность страхового продукта.
UkrFin работает как онлайн-агрегатор: сервис позволяет сравнить предложения страховых компаний и выбрать вариант исходя из цены и условий.
Вывод
Для иностранца, въезжающего в Украину, страховка с военными рисками — это не просто дополнительная формальность. Но максимальную пользу она даёт только тогда, когда человек заранее понимает пределы страховой защиты.
Перед поездкой необходимо изучить территорию действия, покрываемые события, исключения, медицинские лимиты, франшизу и порядок обращения за помощью.


